Hó- és jégkárok a lakás- és gépjármű biztosításban
- gépjármű biztosítás
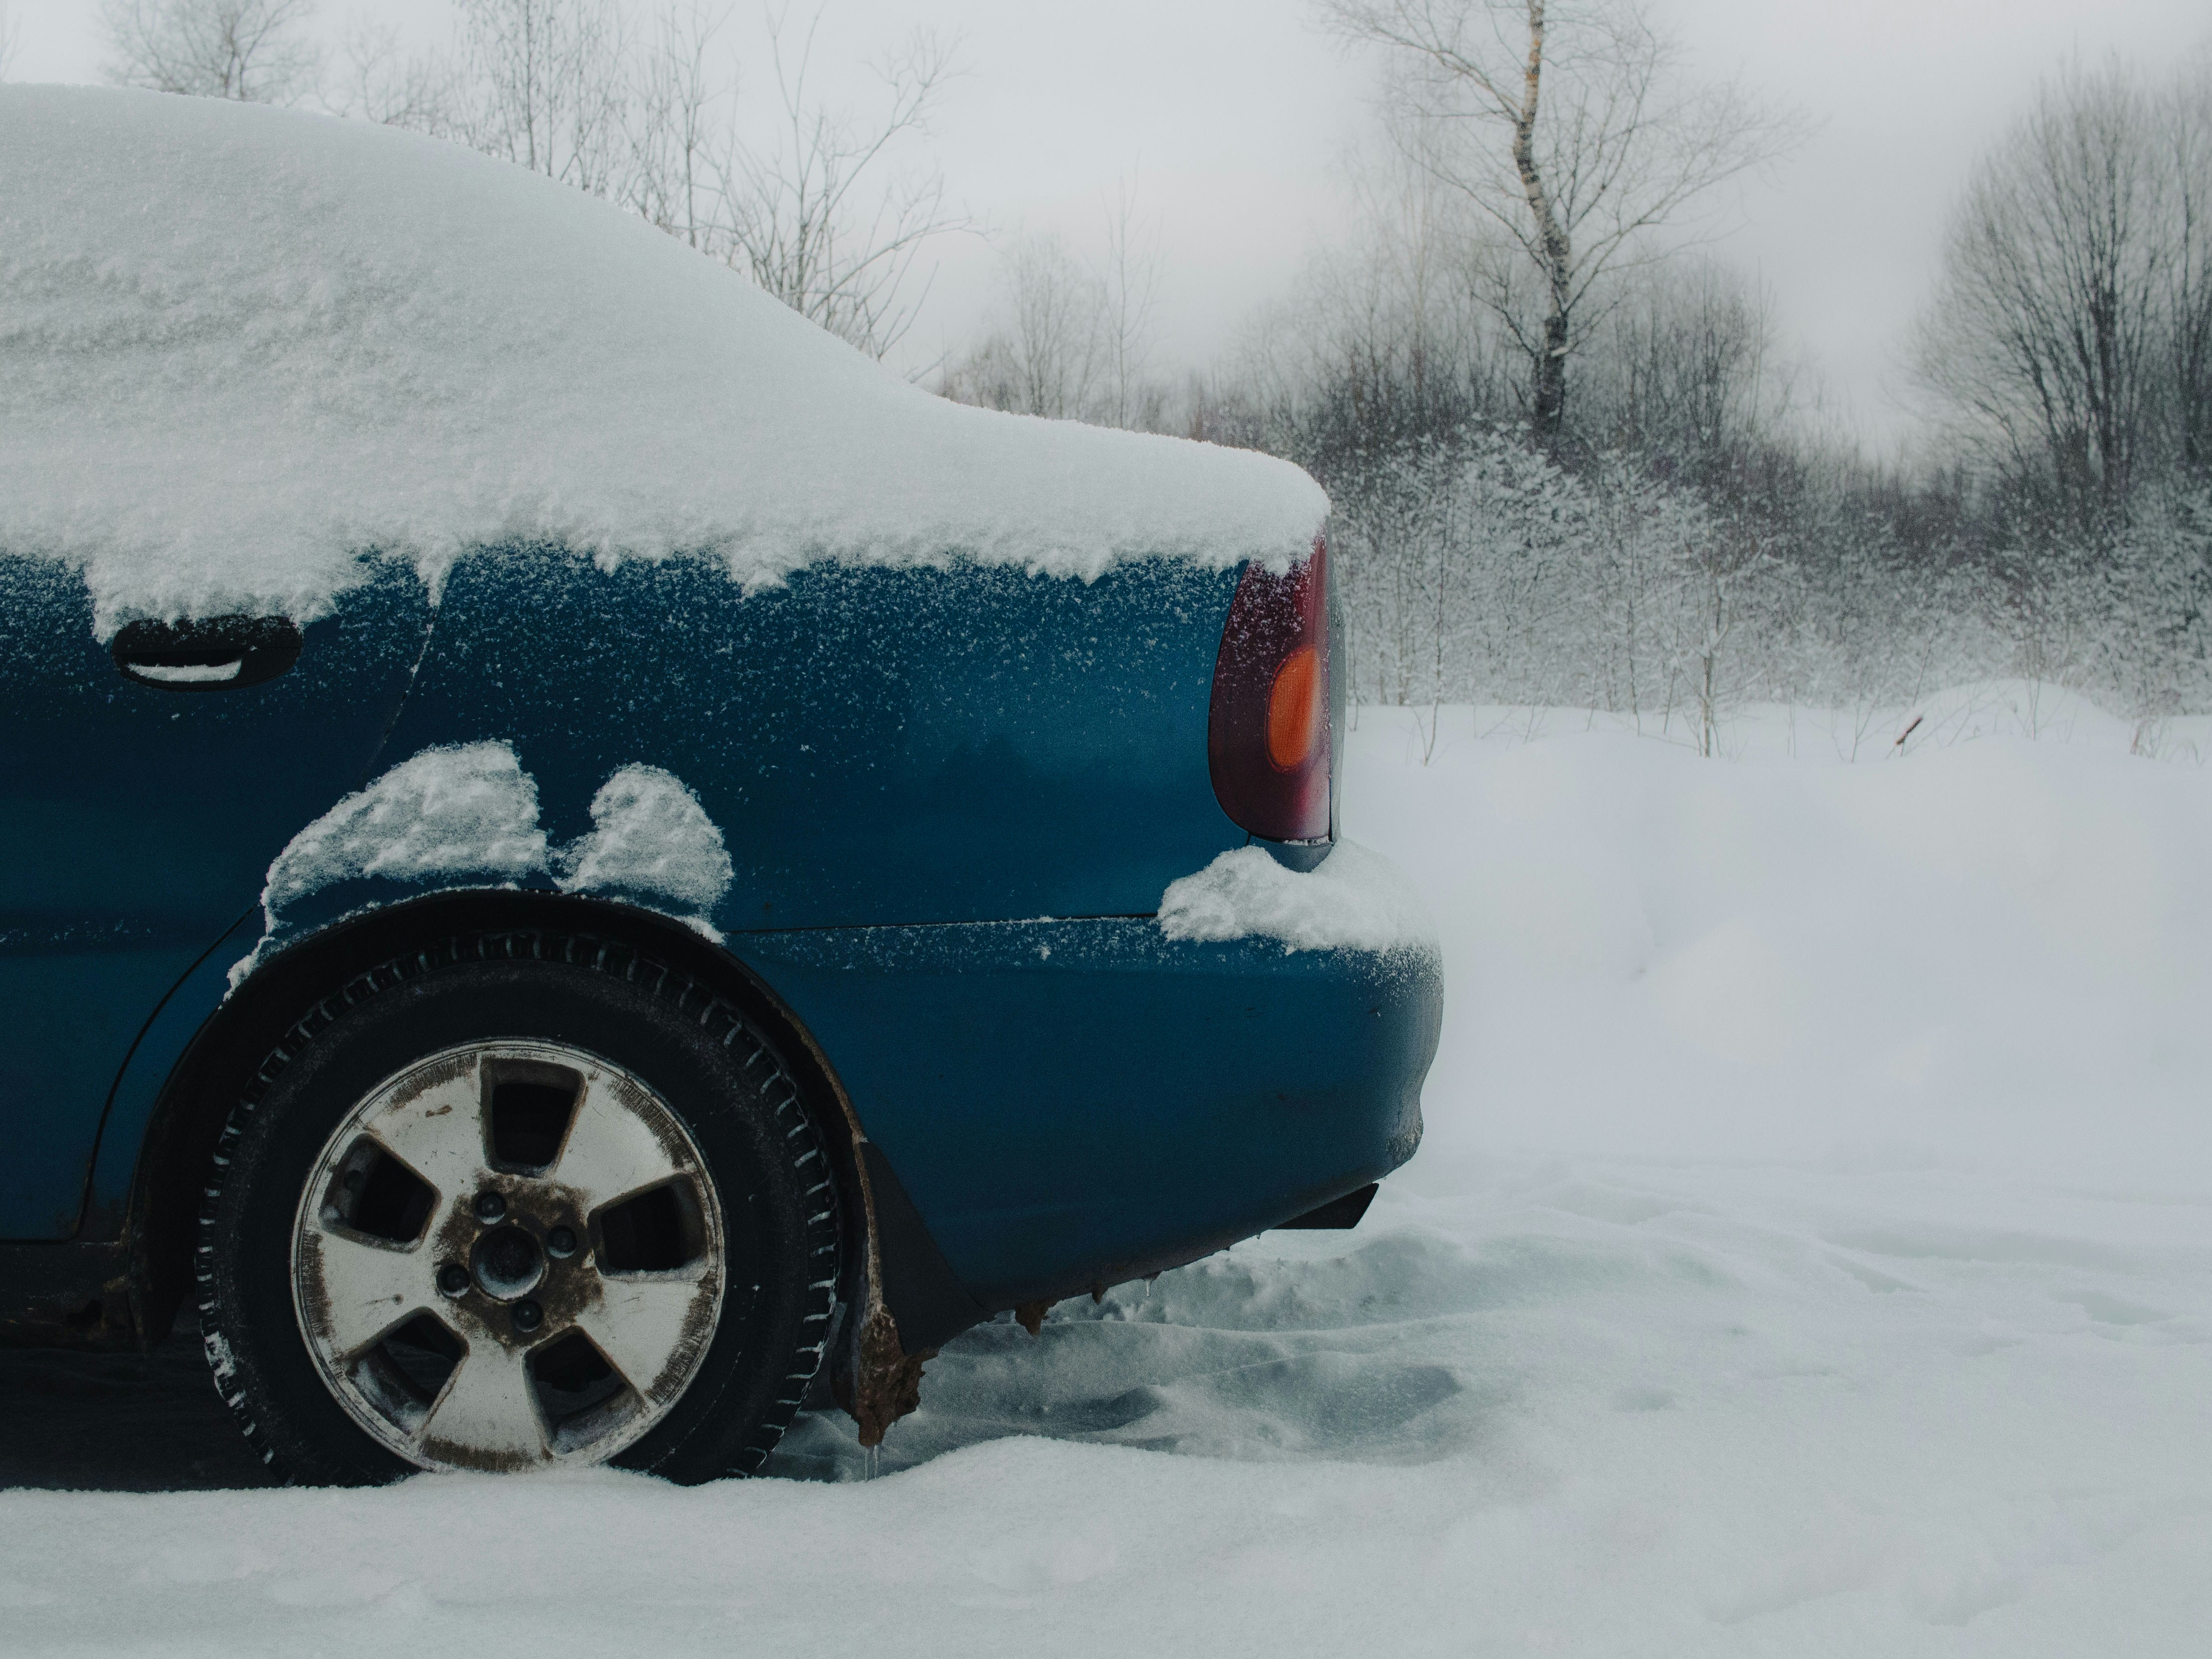
Az elmúlt napok intenzív havazása nemcsak a közlekedést nehezítette meg, hanem látványosan megemelte a biztosítókhoz érkező kárbejelentések számát is. A gépjárműkárok és személyi sérüléses balesetek száma megnövekedett az utóbbi időszakban. A lakásbiztosításoknál szintén megszaporodtak a hóval és jéggel összefüggő károk.
De pontosan milyen károkat okozhat a hó és a jég, mikre kell odafigyelni?
Gépjárműbiztosítás: Gyakori autós károk a téli rossz időben:
- rácsúszásos koccanások
- árokba sodródás,
- parkoló autókban keletkezett sérülések, különösen a visszapillantó tükrök törése
Egy budapesti példa szerint egy SUV már 2–3 centiméteres hóban elvesztette a tapadást, letarolt több akadályt, majd az útpadkán állt meg. Mivel másik jármű nem volt érintett, ebben az esetben az autóban keletkezett kárt a casco biztosítás fedezi, míg az okozott károkat a kötelező gépjármű-felelősségbiztosítás téríti.*
Mi történik, ha a károkozó elhajt?
Téli időszakban sajnos gyakoriak az olyan esetek is, amikor valaki megcsúszik és megrongál egy parkoló autót, majd elhajt, anélkül hogy hátrahagyná az elérhetőségeit, pedig ez a KRESZ szerint kötelező lenne.
Ilyenkor:
- szemtanúk és kamerafelvételek segíthetnek,
- ha a károkozó nem kerül elő, a vétlen fél cascója jelenthet megoldást,
- casco hiányában a kárt sokszor zsebből kell rendezni.
Amennyiben a károkozó ismert, de nincs érvényes kötelező biztosítása, a vétlen fél a MABISZ Kártalanítási Számlájáról kaphat kártérítést illetve, ha volt casco biztosítása, annak fedezetére kell rendeznie a kárt, melynek önrészét és egyéb költségeit szintén a MABISZ rendezi. Ilyen esetekben a MABISZ a KGFB törvény értelmében élhet visszkereseti jogával és a kárra fordított teljes összeget behajthatja az okozón.
Ha sem a károkozó személye, sem a jármű rendszáma nem állapítható meg, az egyszerűbb, koccanásos esetek károsultjai jellemzően nem jogosultak kártérítésre. Ennek oka, hogy ismeretlen a károkozó és szemtanúk hiányában nem bizonyítható egyértelműen, mikor és milyen körülmények között történt az ütközés, illetve az sem zárható ki, hogy a kár nem a kötelező gépjármű-felelősségbiztosítás hatálya alá tartozik.
Lakásbiztosítás: a hó súlya és az olvadás veszélyei
Tipikus téli lakáskár-esetek:
- hónyomás miatti tetősérülések – különösen a melléképületeknél,
- társasházak tetejéről lecsúszó hótömeg okozta károk,
- olvadás következtében történt beázás,
- nyaralókban keletkezett fagykárok,
- eresz- és szerkezeti károk a jég miatt.
Ki a felelős a járdán történt balesetért?
Ha valaki a ház előtti járdaszakaszon csúszik el a hó vagy jég miatt, a tulajdonos felelőssége is felmerülhet, ha elmulasztotta letakarítani az utat. Azonban a legnagyobb figyelmesség mellett is megtörténhet a baleset. Ilyenkor a lakásbiztosítás felelősségbiztosítás része az, ami egy harmadik félnek megtérítheti a kárát.
*Forrás: Telex.hu (2026.01.08.)
Legfrissebbek

Egy felpattanó kavics pillanatok alatt sérülést okozhat az autón: a szélvédő megrepedhet, a karosszérián pedig apró horpadás keletkezhet. A kár elsőre talán jelentéktelennek tűnik, de ha nem foglalkozunk vele időben, a kisebb sérülésből akár komolyabb és költségesebb javítás is lehet.

Ha elmaradtunk a befizetéssel, érdemes még a 60 napos határidő lejárta előtt rendezni a teljes tartozást. Így elkerülhető a szerződés megszűnése, az újrakötéssel járó többletköltség és a fedezetlenségi díj megfizetése.

Az utasbiztosítás díját több dolog befolyásolja, mindig az utazás kockázataihoz igazodik. Sorra vettük a legfontosabb alakító tényezőket.